Wise y Revolut en España: Cómo Funcionan las Cuentas Multidivisa para Pagos y Envíos
Descubre cómo funcionan las cuentas multidivisa en España, qué ventajas ofrecen para viajar y enviar dinero y qué debes revisar antes de abrir una.
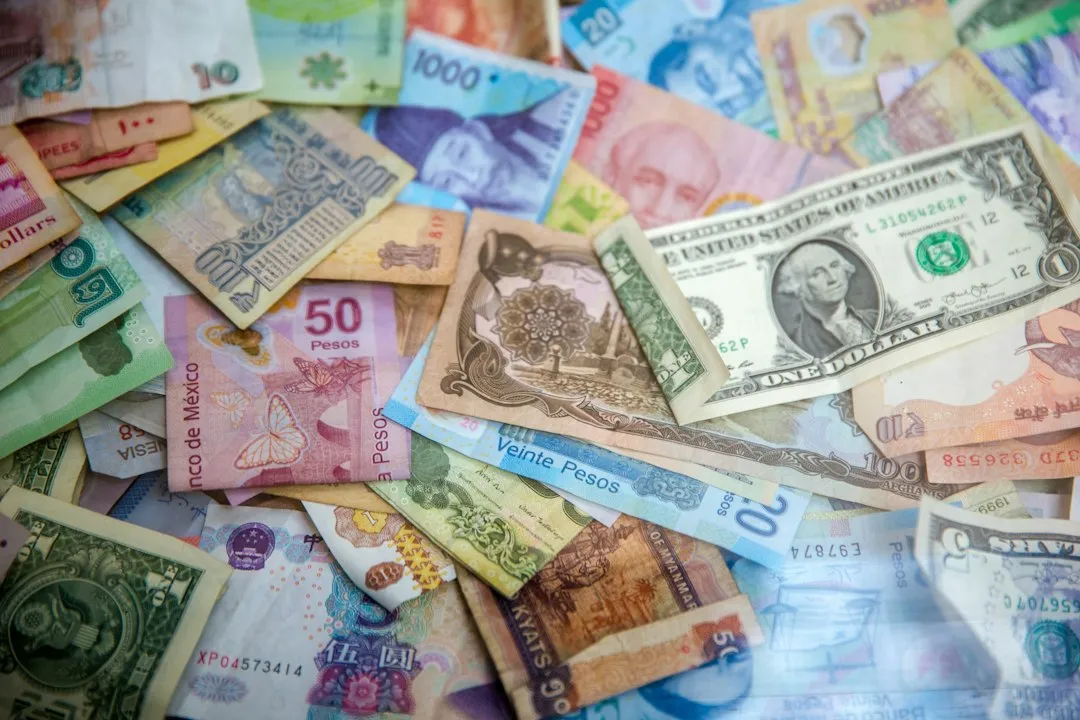
Cada vez más personas en España tienen una relación habitual con otras monedas: viajan fuera de la zona euro, compran en tiendas extranjeras, cobran de clientes internacionales o envían dinero a familiares que viven en otro país. Para todo eso, los bancos tradicionales no siempre son la opción más cómoda ni la más económica. Ahí es donde entran las cuentas multidivisa, un producto que ha ganado mucha popularidad entre los usuarios de móvil que quieren gestionar varias monedas desde una sola aplicación.
En esta guía te explicamos qué es una cuenta multidivisa, cómo operan plataformas muy conocidas como Wise y Revolut entre los residentes en España, para qué situaciones resultan útiles y qué debes comprobar antes de decidirte. Recuerda que todo producto financiero tiene condiciones y riesgos, y que lo más sensato es consultar siempre las tarifas y los términos vigentes en la web oficial de cada proveedor.
Qué es una cuenta multidivisa
Una cuenta multidivisa es una cuenta digital que permite mantener saldo en varias monedas a la vez, convertirlo entre ellas y operar con cada una según tus necesidades. En lugar de depender de la conversión automática que aplica tu banco cada vez que pagas con tarjeta en el extranjero, puedes cambiar dinero cuando te convenga y gastar directamente en la moneda local de destino.
Normalmente funciona así: abres la cuenta desde la aplicación, verificas tu identidad, ingresas euros mediante transferencia o tarjeta y, desde ahí, conviertes a otras divisas. Muchas de estas cuentas incluyen una tarjeta de débito física o virtual vinculada, que puedes usar en comercios y cajeros.
Diferencia con una cuenta bancaria tradicional
Una cuenta corriente de un banco clásico como CaixaBank o Santander está pensada para el día a día en euros. Aunque esos bancos también ofrecen servicios en divisas, suelen aplicar comisiones de cambio y márgenes sobre el tipo de cambio que conviene revisar con detalle. Las cuentas multidivisa nacieron precisamente para ofrecer más transparencia en ese terreno, mostrando el coste de la operación antes de confirmarla.
Wise y Revolut: dos enfoques distintos
Aunque a menudo se las compara, estas dos plataformas tienen planteamientos diferentes y conviene entenderlos antes de elegir.
Wise
Wise se centra en las transferencias internacionales y en la conversión de divisas. Su propuesta principal es mostrar de forma clara cuánto cuesta cada envío y a qué tipo de cambio se aplica. Permite mantener saldo en distintas monedas y disponer de datos bancarios locales en algunos países, lo que puede facilitar que te paguen desde el extranjero como si tuvieras una cuenta allí. Es una opción habitual para quienes envían dinero con frecuencia o cobran de clientes internacionales.
Revolut
Revolut funciona más como una aplicación financiera integral: cuenta, tarjeta, pagos entre usuarios, herramientas de ahorro y, según el plan, otros servicios adicionales. Ofrece diferentes niveles de suscripción con condiciones y ventajas variables. Si te interesa un producto que concentre muchas funciones en una sola app, puede encajar, siempre que revises qué incluye cada plan y cuánto cuesta.
Casos en los que una cuenta multidivisa puede ser útil
Viajes fuera de la zona euro
Si viajas con cierta frecuencia a países que no usan el euro, tener saldo en la moneda local o poder convertir con antelación puede ayudarte a controlar el gasto. Además, evitas depender de las conversiones que algunos comercios o cajeros ofrecen en el momento del pago, que no siempre resultan favorables. Un consejo práctico: cuando pagues con tarjeta en el extranjero y el terminal te pregunte si prefieres pagar en euros o en moneda local, suele convenir elegir la moneda local y dejar que la conversión la haga tu cuenta.
Compras en tiendas extranjeras
Si compras con frecuencia en webs de otros países, pagar en su moneda desde una cuenta multidivisa puede darte más claridad sobre el coste final. Aun así, revisa las condiciones de la tarjeta y los posibles cargos asociados.
Envíos a familiares y cobros internacionales
Para enviar dinero a otro país, compara siempre el coste total: comisión del servicio, tipo de cambio aplicado y plazo de llegada. Los autónomos y freelancers que facturan a clientes extranjeros también pueden beneficiarse de recibir pagos en distintas divisas, aunque deben tener en cuenta sus obligaciones fiscales, que conviene consultar con un profesional.
Qué debes comprobar antes de abrir una cuenta
Antes de decidirte, dedica unos minutos a revisar estos puntos en la web oficial del proveedor:
- Comisiones de conversión: comprueba cuánto cuesta cambiar de una moneda a otra y si existe algún margen sobre el tipo de cambio.
- Cuotas de mantenimiento o planes de suscripción: algunas plataformas tienen planes gratuitos y de pago con condiciones distintas.
- Límites de uso: existen topes en retiradas de efectivo, transferencias o conversiones que pueden afectarte si manejas importes altos.
- Garantía de depósitos: averigua cómo se protegen tus fondos. No todas las entidades operan como un banco tradicional, y el nivel de protección puede variar según la licencia con la que trabajen. Es un punto importante y merece una lectura atenta.
- Atención al cliente: comprueba qué canales de soporte ofrecen y en qué idiomas, porque en caso de incidencia o bloqueo de cuenta es un factor relevante.
- Verificación de identidad: el proceso de alta puede requerir documentación y tiempo; no esperes tenerlo todo operativo al instante.
Riesgos y limitaciones a tener en cuenta
Ningún producto es perfecto para todo el mundo. Las cuentas multidivisa pueden bloquearse temporalmente por controles de seguridad o de cumplimiento normativo, algo que ocurre en el sector financiero cuando se detectan movimientos que requieren verificación. Por eso no es recomendable que sea tu única cuenta ni el lugar donde guardes tus ahorros principales o tu fondo de emergencia.
Una estrategia prudente consiste en mantener tu cuenta principal en un banco tradicional o digital consolidado, como Openbank o ING España, y usar la cuenta multidivisa como herramienta complementaria para viajes, compras o envíos concretos, trasladando solo el dinero que vayas a necesitar. Así reduces la exposición ante cualquier incidencia.
Además, las divisas fluctúan. Si mantienes saldo en otra moneda durante un tiempo, el valor de ese dinero puede subir o bajar respecto al euro. Convertir con mucha antelación no garantiza ahorrar; puede suponer perder si el tipo de cambio evoluciona en tu contra.
Cómo encaja con el uso diario del dinero en España
En España ya estás acostumbrado a pagos instantáneos entre particulares, por ejemplo con Bizum, y a operar desde el móvil en casi todo. Las cuentas multidivisa no sustituyen esa comodidad local, sino que la amplían al terreno internacional. Para el pago cotidiano entre amigos o el reparto de gastos seguirás usando las herramientas habituales; la cuenta multidivisa entra en juego cuando hay otra moneda de por medio.
Consejos finales para sacarles partido
- Define primero para qué la necesitas: viajar, comprar, enviar dinero o cobrar. Eso te ayudará a elegir el proveedor adecuado.
- Compara siempre el coste total de la operación, no solo la comisión anunciada.
- Activa las notificaciones y las medidas de seguridad de la aplicación, como la autenticación reforzada.
- Lee las condiciones sobre protección de fondos y límites antes de ingresar cantidades importantes.
- Revisa periódicamente las tarifas, porque los proveedores pueden modificarlas con el tiempo.
Conclusión
Las cuentas multidivisa son una herramienta útil para quienes se mueven entre monedas con regularidad, ya sea por viajes, compras online o envíos internacionales. Wise y Revolut representan dos enfoques populares entre los usuarios en España, cada uno con sus fortalezas y condiciones. Antes de abrir cualquiera, compara costes, revisa cómo se protegen tus fondos y consulta los términos actualizados en la web oficial del proveedor. Usadas con criterio y como complemento de tu banca habitual, pueden aportar claridad y comodidad a tus finanzas internacionales.
Andrés Silva
Consultor financiero con experiencia en banca retail en Chile.